Aviso: Algunos enlaces de esta página son de afiliado. Si contrata un producto a través de ellos, podemos recibir una comisión sin coste adicional para usted. Más información en nuestro aviso de afiliación.
Índice de Contenidos
Actualizado a octubre 2026 por Ana González
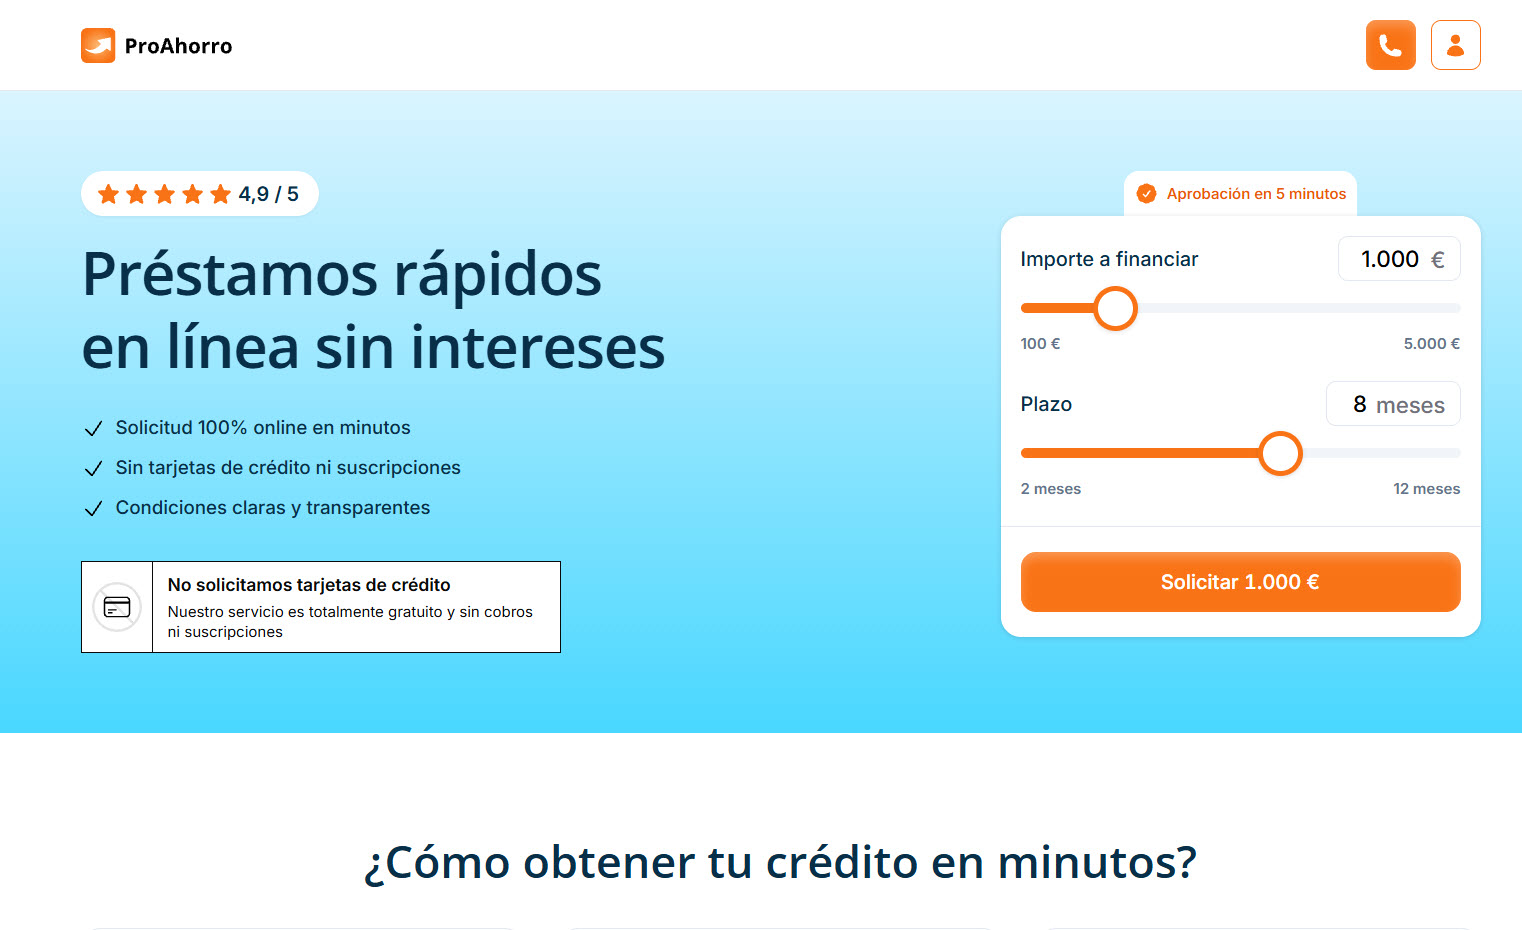
ProAhorro es una plataforma online que permite comparar ofertas de financiación de distintas entidades a partir de una única solicitud. No concede directamente los préstamos, sino que actúa como intermediario entre el usuario y los proveedores financieros que pueden ofrecerle financiación.
En este análisis de ProAhorro opiniones 2026 revisamos cómo funciona el servicio, sus requisitos, costes y plazos, si permite encontrar opciones para usuarios con ASNEF y, especialmente, qué debes comprobar antes de aceptar una oferta.
Nuestra conclusión inicial es que ProAhorro puede resultar útil para comparar diferentes opciones sin realizar múltiples solicitudes por separado, pero las condiciones finales dependen de la entidad financiera que conceda el préstamo. Por eso es especialmente importante revisar la TAE, el coste total y el contrato antes de aceptar.
ProAhorro: características principales
Antes de analizar el servicio en profundidad, puedes consultar en nuestra tabla las principales características de ProAhorro y compararlas con otras alternativas de financiación disponibles actualmente en España.
Aviso: Algunos enlaces de esta página pueden ser enlaces de afiliado. En 1000creditos.com analizamos los productos financieros con criterios propios y recomendamos únicamente opciones que cumplen nuestros estándares de transparencia, seguridad y condiciones claras. Más información.
ProAhorro: características principales
| Tipo de servicio | Comparador e intermediario de productos financieros |
| ¿Concede directamente los préstamos? | No, las ofertas proceden de entidades financieras colaboradoras |
| Coste por usar ProAhorro | Gratuito para el usuario |
| Importe disponible | Depende de la entidad y del perfil del solicitante |
| Plazo | Variable según la oferta recibida |
| TAE | No existe una TAE única; depende del prestamista y de la oferta concreta |
| Solicitud | 100% online |
| Respuesta | Puede mostrar propuestas tras completar el formulario |
| ASNEF | Puede haber entidades que estudien solicitudes con ASNEF |
| Requisitos básicos | Ser mayor de edad y cumplir los criterios de la entidad financiera |
| Aprobación garantizada | No |
| Empresa responsable | Leads For Finance S.L.U. |
Las condiciones finales, incluidos importe, plazo, intereses y TAE, dependen de la entidad financiera que presente la oferta y del perfil de cada solicitante.
💡 Nuestra opinión sobre ProAhorro
ProAhorro no es una entidad que preste directamente el dinero, sino un comparador de productos financieros. El usuario completa una solicitud y la plataforma busca ofertas disponibles entre distintas entidades colaboradoras.
Su principal ventaja es poder consultar diferentes posibilidades mediante un único proceso online y sin que ProAhorro cobre al usuario por utilizar el comparador. Sin embargo, no existe una TAE, un importe o unas condiciones únicas: dependerán del prestamista que finalmente presente la oferta.
Valoramos positivamente: el proceso online, la comparación de varias opciones, la ausencia de coste directo por usar el servicio y que identifique claramente que las condiciones pertenecen a terceros.
Debes vigilar: la TAE y el coste total de cada propuesta. Además, actualmente existen diferencias entre algunos rangos publicados en distintas secciones de la propia web de ProAhorro, por lo que recomendamos tomar como referencia únicamente las condiciones que figuren en la oferta y contrato concretos antes de aceptar.
¿Qué es ProAhorro y cómo funciona?
ProAhorro funciona como un servicio online de comparación e información sobre productos financieros. Esto es importante porque significa que no estás solicitando necesariamente un préstamo a ProAhorro.
La plataforma recopila determinados datos sobre el importe que buscas y tu situación para localizar ofertas de entidades financieras colaboradoras que puedan adaptarse a tu perfil.
El proceso se realiza online y, según explica la propia compañía, consiste básicamente en:
- Indicar cuánto dinero necesitas.
- Completar el formulario con los datos solicitados.
- Consultar las propuestas disponibles para tu perfil.
- Comparar sus condiciones.
- Si alguna te interesa, continuar el proceso con la entidad correspondiente.
ProAhorro indica que el formulario puede completarse en pocos minutos y que las propuestas pueden mostrarse rápidamente después de enviar la información. La aprobación definitiva y la entrega del dinero, sin embargo, dependerán de la entidad financiera que estudie la operación.
¿ProAhorro es un prestamista?
No. Este es uno de los puntos más importantes de nuestro análisis.
ProAhorro se define en sus condiciones como un comparador independiente de productos financieros. Las ofertas son proporcionadas directamente por terceras entidades y será una de esas empresas la que, en su caso, formalice el préstamo con el usuario.
Por tanto, cuando compares opiniones sobre ProAhorro debes separar dos elementos:
- La experiencia utilizando el comparador ProAhorro.
- Las condiciones y experiencia posterior con la financiera que finalmente conceda el préstamo.
Una mala o buena experiencia con un prestamista concreto no tiene por qué corresponder directamente al funcionamiento del comparador.
¿Cuánto dinero se puede solicitar con ProAhorro?
El importe disponible depende de las ofertas que presenten las entidades financieras y del perfil de cada solicitante.
La propia información publicada por ProAhorro utiliza distintos ejemplos y tipos de financiación, por lo que recomendamos no interpretar una cantidad promocional como un límite garantizado.
Una vez completada la solicitud, será la oferta concreta la que determine:
- importe disponible;
- plazo;
- TAE;
- intereses;
- comisiones;
- cuota mensual;
- importe total que tendrás que devolver.
Intereses y TAE de ProAhorro
No existe una única TAE de ProAhorro, ya que la plataforma compara productos de diferentes entidades.
Además, al revisar la información disponible actualmente encontramos diferentes rangos publicados en la propia web. Algunas secciones muestran ofertas con una TAE mínima que puede comenzar en el 0%, mientras que las condiciones generales presentan otros rangos para determinados préstamos personales.
Esto no significa necesariamente que exista un error en la oferta que finalmente reciba cada usuario, ya que pueden existir diferentes productos y proveedores. Sin embargo, sí refuerza nuestra recomendación de no contratar basándose únicamente en una cifra promocional.
Antes de aceptar cualquier préstamo revisa especialmente:
- TAE.
- TIN.
- importe neto que recibirás.
- importe total a devolver.
- número de cuotas.
- comisiones.
- consecuencias de un retraso o impago.
La TAE es especialmente útil porque permite comparar de forma más homogénea el coste de distintas alternativas.
¿ProAhorro cobra comisiones por utilizar el comparador?
Según sus condiciones de uso, el acceso y utilización del servicio de comparación es gratuito para el usuario.
Esto no significa que el préstamo conseguido mediante una entidad colaboradora sea gratuito. El prestamista puede aplicar intereses, comisiones u otros costes de acuerdo con las condiciones del producto.
Por este motivo hay que diferenciar entre el coste del comparador y el coste de la financiación.
Requisitos para solicitar financiación mediante ProAhorro
ProAhorro está dirigido principalmente a residentes en España y exige que los usuarios sean mayores de edad.
Los requisitos finales para conseguir un préstamo dependerán de cada entidad. Habitualmente, las financieras pueden valorar factores como:
- edad;
- residencia en España;
- documentación identificativa válida;
- cuenta bancaria;
- ingresos;
- situación laboral;
- nivel de endeudamiento;
- historial crediticio.
Completar el formulario de ProAhorro tampoco supone que el préstamo vaya a ser aprobado. La decisión final corresponde al proveedor financiero.
¿ProAhorro acepta ASNEF?
Esta es una de las búsquedas más habituales entre quienes buscan financiación rápida.
ProAhorro explica que existen entidades financieras que pueden estudiar solicitudes de personas incluidas en ASNEF. Esto quiere decir que aparecer en un fichero de morosidad no impide necesariamente encontrar una propuesta.
Sin embargo, ProAhorro no garantiza la aprobación de préstamos con ASNEF. La financiera analizará el importe de la deuda, su origen, los ingresos, la solvencia y el resto de circunstancias del solicitante.
Además, las opciones dirigidas a perfiles con mayor riesgo pueden tener un coste más elevado. Por ello recomendamos comparar siempre la TAE y evitar asumir una cuota que pueda generar más dificultades económicas.
¿ProAhorro es fiable?
ProAhorro pertenece a Leads For Finance S.L.U., sociedad identificada en sus condiciones legales con NIF B67406025 e inscrita en el Registro Mercantil de Barcelona.
La plataforma publica además información sobre privacidad, cookies, condiciones de uso y un correo electrónico de contacto. Desde el punto de vista de transparencia empresarial, son elementos positivos.
También resulta relevante que sus condiciones aclaren expresamente que ProAhorro actúa como comparador y que las condiciones del préstamo son responsabilidad de las entidades financieras que realizan cada oferta.
Por tanto, nuestra valoración es que ProAhorro es un servicio real de intermediación y comparación, aunque esto no significa que todas las ofertas que reciba un usuario sean automáticamente convenientes.
La fiabilidad de la plataforma y la conveniencia económica de un préstamo son cuestiones distintas.
ProAhorro opiniones: puntos positivos
Después de revisar su funcionamiento, estos son los aspectos que consideramos más interesantes:
- Solicitud completamente online.
- Posibilidad de comparar diferentes ofertas.
- Servicio de comparación gratuito para el usuario.
- No obliga a contratar una determinada propuesta.
- Puede ahorrar tiempo frente a solicitar financiación por separado en distintas compañías.
- Información legal y responsable empresarial identificados.
- Puede mostrar opciones de diferentes perfiles financieros.
ProAhorro opiniones: aspectos a mejorar
También encontramos algunos elementos que conviene valorar antes de utilizar el servicio:
- ProAhorro no controla las condiciones finales de cada prestamista.
- No existe una TAE única que permita saber de antemano cuánto costará el préstamo.
- Ser preseleccionado o recibir una propuesta no garantiza necesariamente la aprobación final.
- Hay que comprobar cuidadosamente el proveedor al que se redirige la solicitud.
- Algunas cifras y rangos mostrados actualmente en diferentes apartados de la web no son idénticos.
Precisamente por este último punto recomendamos utilizar la información general únicamente como orientación y revisar siempre la documentación contractual de la entidad que realice la oferta.
¿Qué opinamos de las opiniones sobre ProAhorro?
En la propia página de ProAhorro aparecen testimonios favorables de usuarios que destacan la rapidez, facilidad del proceso y posibilidad de comparar propuestas.
Sin embargo, a la hora de valorar un servicio financiero nosotros diferenciamos entre testimonios publicados por la propia empresa y opiniones independientes. Los primeros pueden aportar información sobre la experiencia que pretende ofrecer la plataforma, pero no deberían ser el único criterio para decidir.
Resulta más importante comprobar las condiciones económicas concretas de la oferta que recibas y la identidad de la entidad que finalmente vaya a concederte el préstamo.
Ventajas y desventajas de ProAhorro
Ventajas
- Proceso online sencillo.
- Comparación entre distintas entidades.
- Servicio sin coste directo para el usuario.
- Permite conocer diferentes posibilidades mediante una sola solicitud.
- Puede haber alternativas para distintos perfiles.
Desventajas
- No sabes las condiciones definitivas hasta recibir una oferta.
- ProAhorro no es quien toma la decisión final sobre el préstamo.
- TAE e intereses pueden variar notablemente entre proveedores.
- Es imprescindible revisar detenidamente las condiciones antes de contratar.
¿Para quién puede ser interesante ProAhorro?
ProAhorro puede resultar especialmente interesante para una persona que quiere comparar varias opciones de financiación online sin visitar individualmente numerosas páginas de prestamistas.
También puede ser útil cuando no tienes claro qué entidad podría aceptar tu perfil y quieres conocer qué propuestas existen en el mercado.
En cambio, puede no ser la mejor alternativa si ya sabes exactamente con qué entidad quieres contratar o si buscas unas condiciones financieras muy concretas.
¿Para quién no recomendamos solicitar un préstamo?
Un préstamo rápido no debería utilizarse para resolver permanentemente una situación de falta de ingresos.
No recomendamos contratar financiación si la nueva cuota va a impedirte pagar gastos esenciales o si necesitas pedir un préstamo para devolver otros préstamos de forma recurrente.
Antes de aceptar cualquier propuesta debes preguntarte si podrás asumir cómodamente las cuotas incluso ante un gasto imprevisto.
Alternativas a ProAhorro
Antes de aceptar una oferta recomendamos comparar ProAhorro con otras plataformas y entidades analizadas en 1000creditos.com.
No te fijes únicamente en cuánto dinero puedes conseguir. Para realizar una comparación útil utiliza, al menos, estos criterios:
- TAE y coste total.
- Plazo de devolución.
- Cuota mensual.
- Comisiones.
- Requisitos.
- Posibilidad de amortización anticipada.
- Consecuencias del retraso.
- Reputación y atención al cliente del prestamista final.
Conclusión: nuestra opinión sobre ProAhorro en 2026
ProAhorro puede ser una herramienta útil para comparar financiación online, especialmente para usuarios que quieren conocer diferentes alternativas mediante un único formulario.
Valoramos positivamente que el uso del comparador sea gratuito para el usuario, que identifique a la empresa responsable del servicio y que explique que las ofertas proceden de entidades financieras externas.
Sin embargo, nuestra recomendación es no decidir únicamente por la rapidez de la solicitud o por mensajes como “sin intereses”. La oferta realmente importante es la que recibirás después: revisa su TAE, coste total, plazo, comisiones y condiciones de impago.
En resumen, ProAhorro puede servir para encontrar y comparar opciones, pero la decisión debe tomarse sobre las condiciones concretas del prestamista final y no únicamente sobre las características generales del comparador.
Cómo analizamos los productos financieros
En 1000creditos.com seguimos una metodología editorial clara para analizar préstamos, créditos y cuentas bancarias. Evaluamos cada producto utilizando criterios objetivos que permiten comparar de forma transparente las diferentes opciones disponibles.
Nuestro análisis incluye factores como:
- TAE, TIN y coste total del crédito
- Comisiones, gastos y posibles penalizaciones
- Importes mínimos y máximos disponibles
- Plazos de devolución y flexibilidad
- Requisitos de aprobación
- Reputación y opiniones de usuarios
- Seguridad y regulación de la entidad financiera
Puedes consultar en detalle nuestra metodología editorial en la página Cómo analizamos productos financieros.
Preguntas frecuentes sobre ProAhorro
ProAhorro es una plataforma online de comparación e información sobre productos financieros. El usuario completa una solicitud y puede recibir propuestas de diferentes entidades colaboradoras. ProAhorro no es el prestamista que concede directamente el dinero.
ProAhorro es un servicio operado por Leads For Finance S.L.U., sociedad identificada legalmente en España. La plataforma publica sus condiciones de uso, política de privacidad y datos de contacto. Aun así, antes de contratar debes comprobar siempre las condiciones y la identidad de la entidad financiera que realiza la oferta.
No. Según las condiciones publicadas por la plataforma, el servicio de comparación es gratuito para el usuario. Esto no significa que el préstamo conseguido posteriormente esté libre de intereses o comisiones.
No. ProAhorro actúa como comparador e intermediario. La financiación es ofrecida por terceras entidades financieras, que son las que estudian la solicitud y determinan las condiciones finales.
ProAhorro indica que algunas entidades financieras pueden aceptar solicitudes de usuarios incluidos en ASNEF. No existe garantía de aprobación, ya que cada prestamista aplica sus propios criterios de riesgo y solvencia.
ProAhorro no aplica una única TAE porque no concede directamente el préstamo. Los intereses y costes dependen de la entidad financiera que presente la oferta. Debes revisar la TAE y el importe total a devolver antes de contratar.
El proceso está diseñado para ser rápido y completamente online. La plataforma indica que puede mostrar propuestas poco después de completar el formulario. La aprobación definitiva y el ingreso del dinero dependen posteriormente de cada entidad financiera.
No. Completar la solicitud permite buscar ofertas compatibles con tu perfil, pero la decisión definitiva corresponde a cada entidad financiera.
Revisa especialmente la TAE, el importe total a devolver, las cuotas, el plazo, las posibles comisiones, las consecuencias de un retraso y la identidad de la entidad que concede el préstamo.
Puede resultar útil si quieres comparar diferentes opciones de financiación mediante una única solicitud. Sin embargo, la conveniencia de utilizarlo dependerá finalmente de las condiciones económicas de las ofertas que recibas.
Otros análisis y comparativas de financiación
Antes de aceptar una oferta, compara sus condiciones con otras entidades y revisa nuestras guías.
- Puedes contrastar este análisis con otras opiniones de entidades de crédito.
- Si figuras en un fichero de morosidad, consulta nuestra guía de créditos con ASNEF.
- Lee también nuestras opiniones de AvaFin.
- Lee también nuestras opiniones de Finmercado.
- Consulta nuestro análisis de los préstamos Loaney: intereses y requisitos.
Contenido revisado y actualizado en octubre 2026 para reflejar las condiciones actuales del mercado financiero.
Ana González es analista financiera especializada en préstamos, créditos y productos de financiación al consumo. Cuenta con más de 12 años de experiencia en banca de inversión y más de 6 años analizando soluciones financieras digitales para ayudar a los usuarios a comparar opciones con mayor claridad, seguridad y criterio.
En 1000creditos.com, su labor editorial se centra en revisar condiciones reales, tipos de interés, comisiones, requisitos de acceso, plazos de devolución y experiencia de usuario en distintos productos financieros. Su enfoque combina experiencia sectorial, análisis comparativo y una revisión constante de la información para ofrecer contenidos útiles, comprensibles y actualizados.
Todos los contenidos firmados por Ana González siguen criterios de transparencia, rigor y actualización periódica. Además, los análisis se elaboran conforme a nuestra metodología de análisis de productos financieros, respetando nuestro aviso de afiliación y en línea con la información publicada en la página de quiénes somos.
Su objetivo es ayudar a los lectores a tomar decisiones financieras más informadas, entendiendo mejor las características, ventajas y posibles limitaciones de cada producto antes de solicitarlo.